直近の米中間選挙で民主党が躍進(上下両院での主導権拡大や主要州での知事交代など)したことで、半導体市場は「AI・最先端ロジック」の一極集中から、規制リスクと用途の多様化に伴う「地殻変動」のフェーズに移行しつつあります。
半導体の種類別の「流行り廃り」と、今後の予想は以下の通りです。
最先端ロジック・AI半導体(一時的な過熱抑制と調整)
これまで市場を独占的に牽引してきたGPUなどのAI向け超先端半導体は、短期的には売り圧力や規制リスクに直面しています。
• 背景: 民主党が主導権を握ったことで、AIの安全性規制や個人情報保護、データセンターの電力消費・環境負荷(水資源や脱炭素)に対する監視が強化される見通しです。
テキサス州などでの知事交代に伴い、データセンター新規認可の一時停止といった具体的な動きも警戒されています。
• 見通し: 莫大な資金を投じる「AI一本足打法」的な投資に対しては市場の警戒感が高まり、株価や発注ペースに一時的なブレーキ(調整局面)がかかる可能性があります。
メモリ半導体(DRAMを中心に堅調維持)
HBM(高帯域幅メモリ)や次世代DRAMなどのメモリ半導体は、先端ロジックに比べて政策リスクの影響を受けにくく、引き続き強い需要が見込まれます。
• 背景: AIインフラの「実行フェーズ」への移行に伴い、データの処理量自体は世界中で爆発的に増え続けているためです。
• 見通し: 先端投資が継続し、2026年後半から2027年にかけても市場規模を大幅に拡大する主軸であり続けると予測されます。
パワー半導体・レガシー半導体(政策的な再評価とインフラ需要)
自動車の電動化(EV)や産業機器に使われるパワー半導体やアナログ半導体(レガシー半導体)は、これまでの停滞期を脱し、政策の後押しを受けやすい局面にあります。
• 背景: 民主党の得意路線である「クリーンエネルギー(GX)政策」や「インフラ投資」との親和性が非常に高いためです。
• 見通し: EV向けはもとより、電力網(グリッド)の近代化や、省エネ型データセンターの電源管理向けとして、SiC(炭化ケイ素)やGaN(窒化ガリウム)といった次世代パワー半導体の導入が改めて加速するでしょう。
半導体市場の「中身(主役)」が入れ替わるだけで、半導体景気が全体として冷え込むわけではありません。
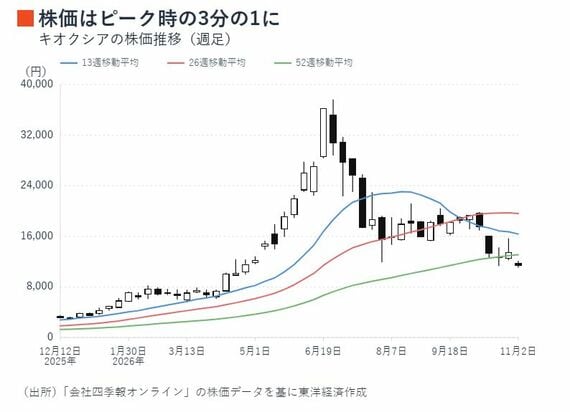
足元では最先端AI半導体の急ピッチな成長に対する警戒感や政策的な規制リスクから、一部で「バブル崩壊か」といった極端な見方も出ますが、これは一時的な「成長痛(調整局面)」に過ぎません。
一部の過熱していたセクターが適正な水準に落ち着く一方で、他のセクターが下支え(底上げ)するため、「冷え込む」というよりは「より健全で持続可能な成長へとシフトしている」と捉えるのが自然です。
返信する